おまとめローンとは、複数のお借り入れをひとつにまとめ、返済負担の軽減や返済管理の簡略化を目指す返済専用のローン商品です。
融資を受けた資金で既存のお借り入れ先へ返済し、以降はおまとめローンの1社に毎月返済していく仕組みです。
混同されやすい「借り換えローン」との違いも押さえておきましょう。おまとめローンは複数の借り入れを集約するのに対し、借り換えローンは1社からの借り入れを、より条件の良い別の1社に移すことを指します。
いずれも金利や毎月の返済額を見直す方法ですが、おまとめローンは管理を容易にし、返済計画を立てやすくすることが目的です。
おまとめローンには、以下3つのメリットがあります。
それぞれのメリットを詳しく見ていきましょう。
①返済管理がしやすくなる
おまとめローンのメリットは、複数の借り入れを集約することで返済管理が容易になる点です。
複数のローンを異なる日や金額で返済していると、口座への入金忘れや延滞のリスクが高まります。
返済延滞を起こすと、遅延損害金が発生するだけでなく、信用情報にも影響が生じるため注意しましょう。返済の延滞が信用情報に記録されると、将来のローン審査に悪影響を及ぼす場合があります。
おまとめローンを利用すると、返済日は月1回になり、「毎月何日にいくら返済すれば良いか」が把握しやすくなります。そのため、返済管理の負担が大幅に軽減され、返済遅延のリスクも低減できます。
②金利の引き下げで利息を節約できる可能性がある
複数の借り入れを低金利のローンにまとめることで、利息の負担が軽減され、返済総額を減らせる可能性があります。
利息制限法では、借入元本に応じて上限金利が以下のように定められています。
| 借入金額 |
上限金利(年率) |
| 10万円未満 |
20% |
| 10万円以上~100万円未満 |
18% |
| 100万円以上 |
15% |
例えば、A社とB社からそれぞれ50万円を借りている場合、各借り入れの上限金利は年18%です。これらをC社のローンにまとめ、借入元本が100万円になれば、利息制限法上の上限金利は年15%となります。
ただし、実際に適用される金利は商品や審査結果によって異なるため、借り入れをまとめても必ず金利が下がるとは限りません。
また、毎月の返済額が減っても、返済期間が延びると利息の総額が増える場合があります。契約前に金利だけでなく、返済期間や返済総額も確認することが重要です。
③毎月の返済額を軽減できる可能性がある
おまとめローンを活用して複数のお借り入れを集約する場合、毎月の返済額を軽減できる可能性があります。
カードローンには、毎月必ず返済しなければならない最低金額(約定返済額)が設定されています。複数の借り入れがある場合、それぞれの約定返済額をお支払いしなければなりません。
一方、おまとめローンを利用すれば返済先が集約されるため、毎月の返済負担を抑えられる可能性があります。
月々の返済額が減ることで家計の管理がしやすくなり、生活にゆとりを持てる点がメリットです。
返済管理がしやすくなるおまとめローンですが、利用前に把握しておくべきデメリットは以下のとおりです。
主な注意点を見ていきましょう。
①クレジットカードのキャッシング枠が使えない可能性がある
おまとめローンは、複数のお借り入れをまとめ、返済負担を軽減することを目的とした金融商品です。
そのため、既存のお借り入れをおまとめローンにまとめると、キャッシングなどの一部サービスが利用できなくなるケースがあります。
おまとめローンの契約中は、クレジットカードのキャッシング枠が制限されることもあります。そのため、急な資金が必要な場合に備えて、事前に計画を立てておくことが大切です。
②追加の借り入れができない可能性がある
前述のとおり、おまとめローンは返済負担の軽減を目的としているため、多くの金融機関やおまとめローンを扱う会社では追加のお借り入れができません。
返済計画を立てる際は、今後の生活費や突発的な支出も考慮し、追加のお借り入れがなくても返済できるかどうかを慎重に判断することが重要です。
③審査に通過できない場合がある
おまとめローンは複数のお借り入れを集約するため、借入総額が高額になりがちです。そのため、おまとめローンは通常のカードローンよりも返済能力を慎重に確認され、審査基準が厳しくなる傾向があります。
借入総額が多い場合や、過去に返済の延滞履歴がある場合は、審査に通過できない可能性があります。
ご自身の返済状況や信用情報(過去のお借り入れやクレジット利用状況など)を整理して、審査通過の可能性を高めておくことが重要です。
④返済期間が長引く可能性がある
おまとめローンを利用すると、毎月の返済額を抑えられる場合がありますが、一方で返済期間が長くなる可能性があります。複数のお借り入れを一社にまとめることにより、毎月の返済額が少なくなるためです。
月々の返済負担は軽減されるものの、利息をお支払いする期間は長くなります。返済の長期化によって利息の総額が増え、結果として返済総額が増える場合もあるため、注意しましょう。
おまとめローンを利用する際は、毎月の返済額だけでなく、返済期間や返済総額も含めてシミュレーションすることが大切です。
家計に余裕があるときや、臨時収入があるときには多めの返済を心がけましょう。借入残高が減れば、利息を抑えることにつながります。
おまとめローンの利用に向いているケース・向いていないケース
おまとめローンは、返済の管理を簡単にしたい方に向いています。ただし、すべてのケースに最適とは限らず、状況によっては利用を避けた方が良い場合もあります。
以下の項目を確認して、おまとめローンの利用が適切かどうかを判断しましょう。
おまとめローンの利用に向いているケース
おまとめローンは、以下に示す状況で返済負担の軽減が期待できます。
- 複数の高金利なお借り入れがある場合
- 返済管理が負担になっている場合
- 追加のお借り入れが必要ない場合
消費者金融のカードローンやクレジットカードのリボ払いなどは、金利が高い傾向があります。それらをまとめることで、金利負担を減らし、利息を抑えることがおまとめローンの目的です。
また、複数社から借り入れをしており、毎月の返済日が分散して管理が煩雑な場合、ひとつにまとめることでお借り入れ先を集約でき、管理が楽になります。
返済日を把握しやすくなると、入金忘れや残高不足による延滞の防止にもつながるでしょう。さらに、おまとめローンは原則として新たなお借り入れができないため、既存分の返済だけに集中できます。
おまとめローンの利用に向いていないケース
一方で、おまとめローンの利用に注意が必要なケースは、以下のとおりです。
- 借入総額が大きく、返済期間が長期化する場合
- 過去に滞納や債務整理の履歴がある場合
- 追加のお借り入れが必要な場合
おまとめローンで毎月の返済額を減らせても、返済期間が長くなることで利息が増え、結果として返済総額が膨らむ恐れがあります。
過去に長期の返済延滞や債務整理などの経験がある場合は、一定の期間(5年~7年)、信用情報機関に異動情報として記録が残るため、注意が必要です。一般的に、異動情報が残っている間は、新たなローンの審査に通過することが難しくなります。
なお、おまとめローンは、原則として新たなお借り入れができません。そのため、急な医療費や冠婚葬祭などの突発的な出費に対応しづらい点もデメリットです。
複数のお借り入れを集約する際、「おまとめ専用ローン」を最初に検討する方は多いでしょう。
しかし、通常のカードローンでも「おまとめ」目的の利用を認めている商品であれば、集約に使える場合があります。
「おまとめ専用ローンを利用する場合」と「通常のカードローンでまとめる場合」の違いを具体的に比較しましょう。
| 各ケース |
おまとめ専用ローンを利用する場合 |
通常のカードローンでまとめる場合 |
| 目的 |
集約に専念 |
集約+急な出費に対応 |
| 追加借入 |
原則として不可 |
利用枠内であれば可能 |
| 借入上限 |
まとめ対象の合計額の範囲 |
審査で設定される利用枠の範囲 |
| 総量規制の扱い |
条件を満たせば例外貸付に該当し得る |
原則として総量規制が適用される |
「おまとめ」が認められているのであれば、使い慣れたカードローンでお借り入れの集約を検討しても良いでしょう。
一方で、おまとめ専用ローンは総量規制の「例外貸付」に該当します。そのため、現状の借入額が年収の3分の1を超えており、複数のお借り入れを集約したい場合は、おまとめ専用ローンをご検討ください。
ローンの審査基準は非公開ですが、貸金業法などの法律により、消費者の過度なお借り入れを防ぐために、返済能力の確認が義務付けられています。
ローンの審査では、主に以下の3点が重視されます。
審査内容と通過するための対策は、以下のとおりです。
| 項目 |
審査内容 |
対策 |
| 年収 |
借入額に対する収入の安定性 |
- 年収に見あった借入額に抑える
- 所得証明書を準備する
|
| 借入状況 |
現在の借入件数や残高、返済状況 |
|
| 信用情報 |
過去の返済遅延や債務整理の履歴 |
|
審査に通過するためには、年収に見あった借入額を設定することが重要です。また、既存のお借り入れやクレジットカードなどのお支払いを確実に行い、「延滞」の事実が信用情報機関に登録されないように注意しましょう。
おまとめローンの利用は、以下の手順で進行します。
- 公式サイトや窓口からお申し込み
- 審査結果が届く
- 契約手続き
- 融資
- 他社へ返済
他社へ返済したあとは、おまとめローン1社へ返済します。
お申し込みの際は以下の書類が必要です。
- 本人確認書類(運転免許証やマイナンバーカードなど)
- 所得証明書(源泉徴収票や給与明細書など)(※)
本人確認書類は有効期限内のもの、所得証明書は現在の所得が確認できるものが必要です。金融機関やおまとめローンを扱う会社によって、必要書類を提出するタイミングやルールが異なります。事前に確認してスムーズなお借り入れを実現しましょう。
(※)所得証明書は、原則として50万円を超える借り入れの場合、または他の貸金業者からの借り入れと合算して100万円を超える場合に必要です。
おまとめローンを利用するときは、以下の要素を比較して慎重に選ぶことが大切です。
- 金利の低さ
- まとめられるローンの種類の多さ
- 返済のしやすさ
これらを確認せずに契約すると、利息負担が増えたり、想定どおりにお借り入れをまとめられなかったりする可能性があります。それぞれのポイントを見ていきましょう。
①金利の低さ
おまとめローンでは、金利の差が利息総額に影響します。
複数の借り入れをまとめると、返済期間が長くなることもあるため、できるだけ低金利の商品を選ぶことが重要です。
通常のカードローンを利用する場合でも、金利をしっかり比較しておくことで、返済総額を抑える効果が期待できます。
②まとめられるローンの種類の多さ
金融機関や貸金業者によって、まとめられるお借り入れの対象は異なります。
クレジットカードのリボ払いや消費者金融のお借り入れが対象外となるケースもあるため、どのローンが対象になるかを確認しておきましょう。
③返済しやすさ
返済方法や返済日の柔軟性も、商品選びの大切な基準です。
毎月の返済額が収入に対して無理のない範囲で設定できるか、ATMや口座振替などの返済手段が使いやすいかを確認しましょう。ATMの手数料がかからないおまとめローンを利用すれば、不要なコストを抑えられます。
また、臨時返済や一括返済が可能であれば、利息を抑えながらの早期完済を目指せます。
カードローンはクレディセゾンの「マネーカード」がおすすめ
| カード名 |
MONEY CARD(マネーカード) |
| 最高利用可能枠 |
最高300万円 |
| ご融資利率 (実質年率) |
8.0~17.7%(※1) |
| 申込資格 |
20歳から75歳までの安定した収入のある方(※2) |
| 入会金・年会費 |
無料 |
| 担保・保証人 |
不要 |
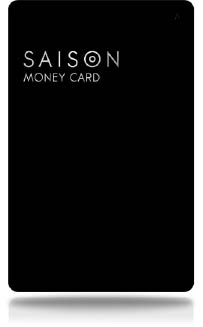
クレディセゾンが提供する「MONEY CARD(マネーカード)」は、利用限度額の範囲内で借り入れと返済を繰り返し利用できる、定額リボルビング方式のカードローンです。
「MONEY CARD」の特長は以下のとおりです。
- 新規ご契約&ご利用で最大2ヵ月分の利息が実質0円(※3)
- 全国のコンビニATM、金融機関ATMでご利用が可能(※4)
- カード発行後、原則24時間最短数十秒でマネーカードにご登録のお引き落とし口座に振込可能(※5)
- 用途が自由で利便性が高い
- 口座引き落としで返済の手間がかからない
新規ご契約&ご利用で最大2ヵ月分の利息が実質0円となります(※3)。ご入会日の翌月末までにお借り入れした分について、ご入会日から3ヵ月後のお支払い日(お引き落とし日)までにご返済いただいた分の利息を、もれなくキャッシュバックします。
詳細は公式サイトをご確認ください。
「MONEY CARD」は、全国のコンビニATMまたは金融機関ATMでご利用いただけます。コンビニATMでは、最長24時間対応しているため、夜間に現金が必要なときも安心です(※4)。
借り入れ・返済ともにATM手数料が無料のため、余分な費用をかけずに利用できます。提携金融機関は公式サイトをご確認ください。
さらに、ONLINE即振込サービスを利用して、口座振込によるお借り入れにも対応しています。
ONLINE即振込サービスは、「ローンNetアンサー(会員専用ページ)」からのお手続きで、原則24時間最短数十秒でマネーカードにご登録のお引き落とし口座に振り込まれ、振込手数料は無料です(※5)。
急に現金が必要になったときも対応できる便利なサービスのため、状況に合わせてご活用ください。
また、「MONEY CARD」で借り入れたお金の用途は自由です。生活費や事業性資金など、あらゆる目的に利用できます。
返済方法は口座引き落としで、毎月末締めの翌々月4日に自動で引き落とされます。ATMからの返済や繰り上げ返済も可能なため、状況に合わせて柔軟に利用可能です。ただし、無理のない返済計画を立ててご利用ください。
シンプルな設計で必要な分だけ利用できるため、カードローンが初めての方や、スタンダードなカードローンを検討したい方に適した一枚といえるでしょう。
(※1)審査結果によって適用利率が異なります。
(※2)学生・専業主婦の方はお申し込みいただけません。
(※3)本企画は予告なく変更・中止させていただく場合がございます。
(※4)ご利用(出金)の取扱時間は最長24時間、ご返済(入金)は最長7:00~23:00でございます。設置場所により異なりますので、詳細は各金融機関へお問い合わせください。
(※5)メンテナンス等によりご利用いただけない時間帯がございます。2026年9月28日(月)までは、ご指定のご本人様の口座へのお振込みとなります。
おまとめローンを検討する際によくある質問について回答します。おまとめローンについて不明点がある方は、ぜひこちらも参考にしてください。
Q1 いくらまで借りられる?
おまとめローンの借入上限は、借入先や契約条件によって異なります。
貸金業者からのお借り入れには、貸金業法の「総量規制(原則として年収の3分の1までに制限するルール)」が適用されます。ただし、条件を満たせば、「例外貸付」に該当する場合があり、審査次第では年収の3分の1を超えるお借り入れも可能です。
Q2 おまとめローンの審査はゆるい?
おまとめローンは、複数のお借り入れをまとめる商品という特性上、通常のカードローンより審査が厳しい傾向にあります。
貸金業法により、広告で「審査がゆるい」といった誇大表現は禁止されており、金融機関やおまとめローンを扱う会社は返済能力を慎重に確認しています。借入額に対する返済能力や信用情報は、重要な判断材料です。
審査通過の可能性を高めるためには、お申し込みの前に年収や現在の借入状況を正確に把握しておくことが大切です。
Q3 おまとめローンで審査が通りやすい銀行はある?
「審査に通過しやすい」とアピールしている銀行はありません。どの借入先も年収や借入状況、信用情報などを総合的に審査し、独自の基準で判断しています。
ただし、商品によって利用のしやすさが異なるため、借入先を選ぶ際には内容を確認しましょう。なお、クレディセゾンが発行するマネーカードは、既存のお借り入れの種類を問わずに利用できます。
おまとめローンを利用すると、複数のお借り入れを集約でき、返済管理がしやすくなります。また、金利や返済額を見直すことで、月々の返済負担を軽減し、返済総額を抑えることも可能です。
おまとめローンを選ぶ際には、以下のポイントを押さえておきましょう。
- 金利の低さ:返済の負担が軽減される
- 対象ローンの幅広さ:より多くの借り入れをまとめられる
- 返済方法の柔軟性:臨時返済や手数料の有無など
また、おまとめローンを利用する前に、ご自身の収入に見あった無理のない返済計画を立てることが重要です。
クレディセゾンのマネーカードは、おまとめ専用のカードローンではありませんが、複数のお支払いを集約することが可能です。
ご自身の状況に合わせて、ぜひお申し込みをご検討ください。
- ご融資額:1~300万円
- ご融資利率:セゾンカードローン/MONEY CARD:実質年率8.0%~17.7%
- セゾンカードローン ゴールド/MONEY CARD GOLD:300万円コース:実質年率8.0%、200万円コース:実質年率10.0%
- ご返済回数・期間:1~140回/1~140ヵ月
- ご返済方式:定額リボルビング方式
ご返済例
ご融資コース300万円コースで50万円ご利用、実質年率 12.0%の場合 毎月4日に返済の場合:通常月 14,000円×45回、最終月 1,833円×1回(ご返済額合計 631,833円/最終回のお支払額はご利用日により異なります。)
- 遅延損害金:年率11.68%~20.00%
- 担保・保証人:不要
株式会社クレディセゾン 貸金業者登録番号 関東財務局長(15)第00085号
日本貸金業協会会員番号 第002346号
お支払いのご相談は
日本貸金業協会 貸金業相談・紛争解決センター
0570-051-051(受付時間9:00~17:00 休:土、日、祝、年末年始)
(※)貸付条件をよくご確認のうえ、計画的にご利用ください。
(※)当社所定の審査がございます。審査によりご希望の意に添えない場合もございますので、あらかじめご了承ください。
MONEY CARD